
Ni tantos, ni tan verdes ni tan sostenibles: los expedientes de regulación de empleo (ERE) llegan al sector de energía fotovoltaica
Cristóbal Molina Navarrete.
Catedrático de Derecho del Trabajo y de la Seguridad Social.
Ana Hueso Moral.
Contratada predoctoral (FPU).
Universidad de Jaén.
1.
No es la primera vez que afrontamos las tensiones y ambivalencias para el empleo de los procesos de transición a las energías renovables. La búsqueda de la prevalencia de la energía de origen solar (fotovoltaica) tiende a justificarse, también, por su capacidad de generar nuevos y numerosos empleos de calidad, con capacidad (relativa) para sustituir los que se pierdan en los sectores de energía fósil. Sin embargo, la realidad parece ser bastante menos prometedora o halagüeña. En este escenario, hemos sabido que, España, que hoy está instalando más placas solares que nunca en su historia, al tiempo, está recortando un significativo número de empleos, al ritmo más acelerado de la última década.
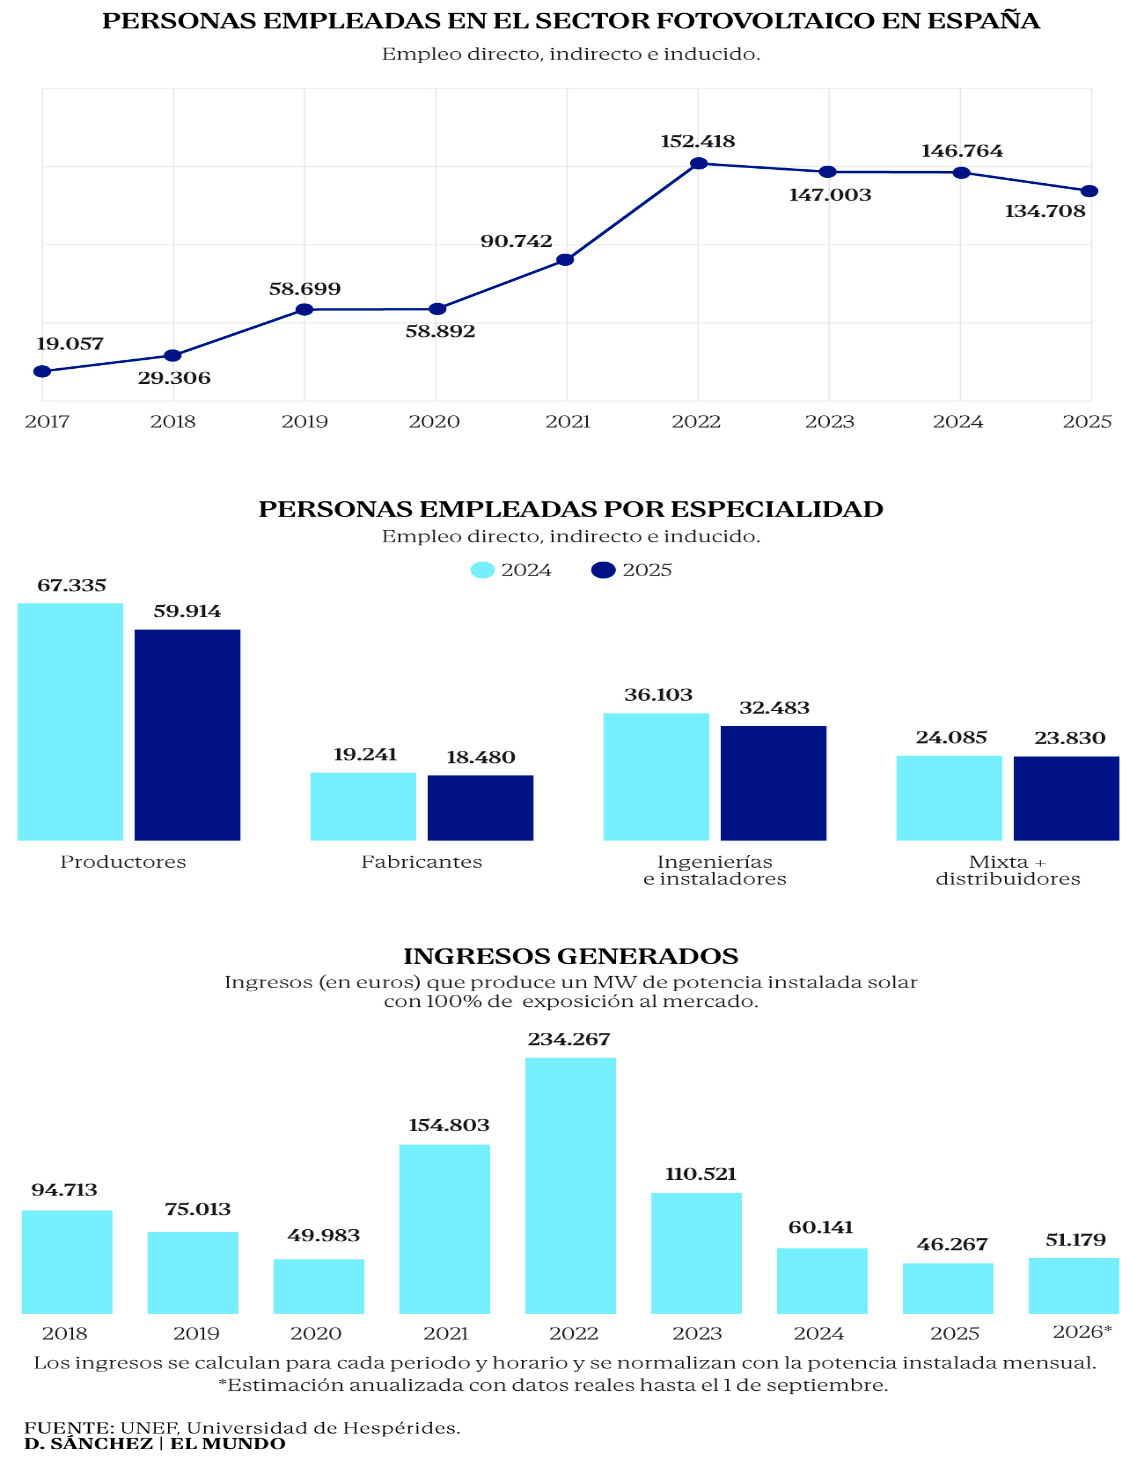
En otros términos, el sector de las placas solares estaría sufriendo una importante crisis de rentabilidad que no sólo aumenta el riesgo de insolvencia y, por tanto, la apertura de concursos de acreedores, sino que también está implicando procesos de regulación de empleo (ERE). No es un problema menor, a juzgar por las cifras, pues son más de 12.000 los empleos que se habrían perdido en el sector. La patronal (Unef) le ha puesto cifra a este ajuste ocupacional: 134.708 personas ocupadas al cierre de 2025, cuando en el año 2022, el de mayor volumen de empleo, había 152.418.
El reajuste de empleo incluye puestos directos, indirectos e inducidos y supone el mayor retroceso del sector en una década. Aunque el mayo imparto está en las empresas productoras (7.000 empleos). Con ser importante el número, los análisis se centran más en lo singular de la causa. El origen de esta crisis, económica y ocupacional, no reside en ninguna “decisión regulatoria hostil”, como sucediera en el pasado, con el gran y sorpresivo recorte de primas (“impuesto al sol”), sino a las “propias reglas del mercado eléctrico”. Es el modelo el que hace aguas: los precios de la electricidad se hunden en las horas centrales del día, cuando entra la solar, y se disparan por la noche, cuando deja de producirse.
2.
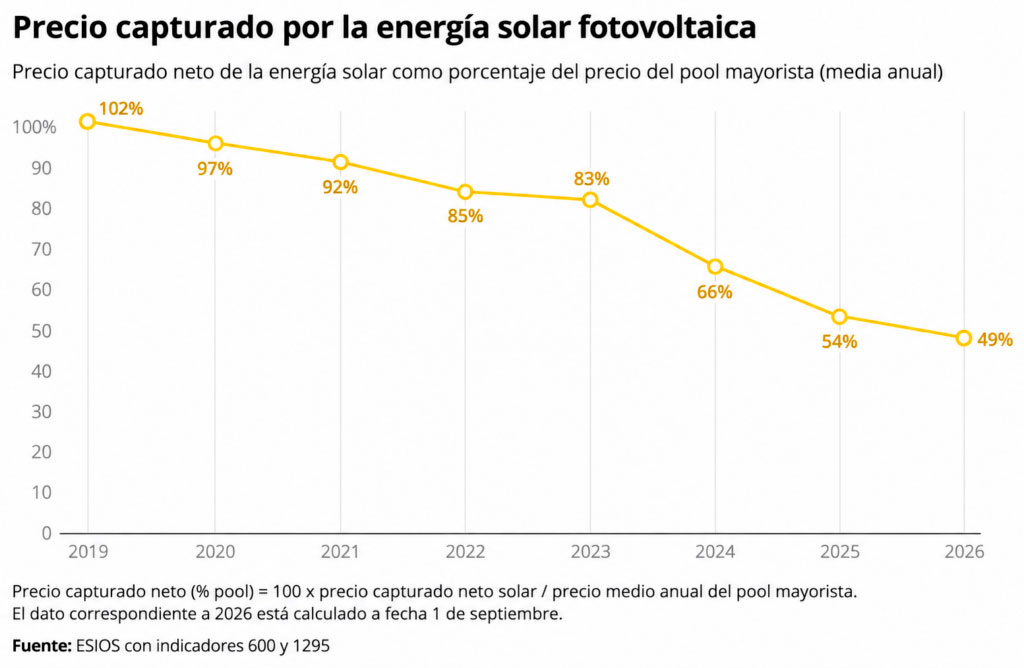
La pérdida de rentabilidad del modelo es manifiesto y estructural. Los datos dicen que el precio de la energía solar ha pasado de equivaler el 102% del precio medio del mercado mayorista en 2019 a apenas un 49% en lo que va de este año. El informe La crisis de valor de la energía solar fotovoltaica en España, del Centro Peter Huber sitúa el ingreso de una planta expuesta al mercado en 31,2 €/MWh hasta el 1 de septiembre, mientras que las horas con precio cero o negativo, inexistentes en 2020 y 2021, alcanzan las 805 en 2025, estimándose en 1.152 para este año. Consecuentemente, dado que la rentabilidad de una planta no depende tanto de cuánto cuesta producir, sino también, y sobre todo, de cuánto se ingresa por esa producción, la pérdida de rentabilidad es evidente. Además, las nuevas restricciones técnicas de Red Eléctrica para paradas forzosas de los generadores, por seguridad del sistema, han ido a más para inyectar gas en determinadas franjas, a fin de evitar el desastre del “apagón total” sufrido el año pasado (28 de abril de 2025).
La autoría del informe considera que habrá una mejora este año, con 51.179 € por MW. Pero consideran que ni será suficiente para superar la crisis ni es estructural, pues obedecería a la situación de coyuntura creada por el conflicto en Oriente Medio. Sabido es que este conflicto geopolítico y económico genera una enorme presión también sobre el gas, no solo sobre el gasoil, con valores que doblan los del verano pasado. Se ha elevado el precio capturado, desde menos de 20 €/MWh hasta mediados de año, hasta los más de 31 €/MWh de comienzos de septiembre. Pero será un cierto espejismo, un efecto que solo difumina o encubre la crisis de fondo. No podemos profundizar más aquín en este tema, que escapa de nuestra competencia. Tan solo recordar lo que el informe informe afirma:
“El despliegue de la energía solar fotovoltaica en España ha ido creando su propia trampa”.
3.
Lo que sí interesa aquí es evidenciar cómo esa crisis ya se está traduciendo en una reestructuración profunda de empleo, a través de la multiplicación de los procedimientos de regulación de empleo o despidos colectivos ex art. 51 ET. La sucesión de medidas de este tipo aparece a finales del año 2023, cuando la empresa catalana Holaluz (entidad comercializadora e instaladora de autoconsumo), anunció un ERE de 200 personas (30% de su plantilla). Tras un largo procedimiento, que amenazaba con la desaparición de la pionera entidad de energía verde, ha logrado mantenerse.
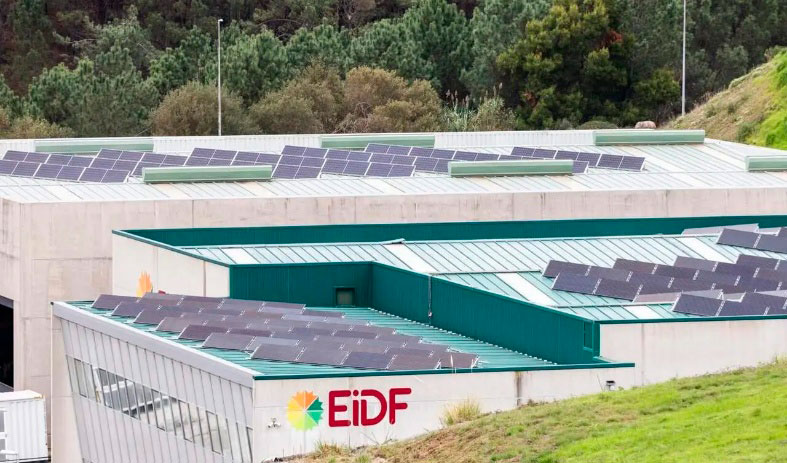
El ”pinchazo” (El Mundo, 18 de septiembre de 2026) siguió en abril de 2024, cuando la CNMV suspendió la cotización de EiDF Solar al detectar indicios de manipulación contable y falsificación documental (pasó de 1.800 millones de capitalización a poco más de 200 y de 300 millones de facturación anual a cinco). La empresa gallega comunicó al inicio de este año la necesidad de readaptar las capacidades de producción a su nueva realidad (eufemismo de un despido colectivo), tras años sumida en un panorama convulso y la reciente opa por parte de la granadina Greening Group
4.
La “sangría de empleo” siguió y se aceleró (tanto en las entidades generadoras como en el subsector de las ingenierias y las instaladoras, donde el empleo cayó de 36.103 personas ocupadas a 32.483 en 2025, un inquietante 10%) con despidos colectivos como el de la catalana SolarProfit, que se declaró en preconcurso y comunicó un ERE masivo, para despedir nada menos que al 90% de su plantilla, unas 400 personas. Toda España se vio afectada, de norte a sur, de oeste a este. Así, en octubre de 2024, le llegó el turno al fabricante murciano Soltec, que, tras un largo proceso de negociación con sus acreedores terminó, cómo no, en manos de un fondo de inversión estadounidense, DVC Partners, y, por supuesto, con un ERE para 159 personas (16,5% de su plantilla total, que alcanzaba las 961 personas trabajadoras al cierre del 2024), que forma parte del referido plan acordado para la reestruturación de deuda de la entidad. Se hizo cona cuerdo sindical y supuso una indemnización pactada de 25 días de salario porr año de servicio, algo superior a la mínima legal (también se supera el mínimo legal de 12 mensualidades).
La crisis (que afecta notablemente al autoconsumo electríco muy especialmente, como se está viendo) siguió sumando “víctimas”, empresariales y ocupacionales. Así, en 2025, Sunhero quiebró y negoció un ERE total sobre sus 50 personas empleadas, con oficinas y almacenes en Barcelona y Madrid. Muy interesante la visión de su responsable, ante el temor al contagio de la crisis en muchas más empresas del sector:
«Creo de verdad en que la transición verde y la energía fotovoltaica es una de las formas de luchar contra el cambio climático, y que las personas empiecen a desconfiar del sector es una mala noticia: si un vecino le pregunta a otro que qué tal con sus placas, y este responde que su empresa instaladora cerró, eso genera desconfianza».
Pero el problema ha continuado este año, como decimos. La Startup catalana también de autconsumo verde, célebre por captar inversión del reconocido actor Leonardo Di Caprio, quebró en 2026 y promueve un ERE. Una situación análoga se produce en Eltex (que fue comprada por la catalana referida) o Enerside, también en concurso de acreedores.
5.
¿Crisis de coyuntural o cambio de clico? Todas estas empresas crecieron al calor del boom que ha vivido el autoconsumo en el trienio 2020-2022, una expansión acelerada por el encarecimiento de la electricidad, la liquidez que representan los fondos europeos, las ayudas públicas y, por supuesto, la política de favor hacia la transición energética verde. La legislación y la política siguen confiando en este modelo, como hemos visto en varios análisis en esta página, promoviendo la economía social y las comunidades de energías renovables (ej. Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio y la Ley de Economía Social, 1/2026, 8 de abril). Pero hoy el mercado conoce una situación muy diferente, con un frenazo evidente.
La producción de luz solar se ha estabilizado, las subvenciones ya no tienen igual efecto y la clientela es más cauta a la hora de valorar el coste de amortización. La apuesta por otras energías, renovabls (hidrogeno verde), o no, como el “guiño de la UE a la energía nuclear” (que también se ha dado en España), arroja sombras sobre el futuro del mercado de autoconsumo. Las valoraciones y análisis discrepan. En unos casos, será algo pasajero, coyuntural, un pinchazo o una burbuja, pero mejorará con el tiempo. En otros, lo que está en juego es un cambio de lógica económica del negocio: “la fotovoltaica no compite contra el gas o la nuclear, compite contra sí misma, porque cada nueva planta instalada reduce el precio de la hora en que produce”.
A partir de aquí, las contradicciones, siempre presentes en el sector, emergen y se multiplican (el bucle de precios bajos se rompe si mejora la capacidad de almacenamiento y aumena la demanda capaz de absorber esa producción, pero esas condiciones no se dan hoy; el incremento del precio por la guerra de Irán tan solo es un alivio temporal; la escasa producción de componentes hace que el negocio sea cada vez más dependiente de China, el gran fabricante, que presiona constantemente los precios y márgenes de la industria europea en su conjunto). En suma, ni la sola elevación de precios ni más subvenciones (los sindicato condicionan la salud del empleo del sector a la continuidad de las subvenciones y las exenciones fiscales) arreglarán esta crisis de forma estructural, más allá de pequeños parcheos. La crisis es estructural y, como tal, requiere de medidas más sistémicas, porque: “Cuando el mercado retribuye peor a la tecnología más barata del sistema, el problema no es de caja, sino que es de diseño”.
Hay quien cree (Ana Campos, directora asociada de Amrop España -consultora especializaza en el reclutamiento y selección de personal directivo y profesionales de alta cualificación-) que estamos ante un “cambio de ciclo”, una nueva transición o trasvase de talento: desde la infraestructura energética solar a la infraestructura digital, los centros de datos (hoy en el ojo del huracán), las baterías, el biometano, el hidrógeno, e incluso los gases renovables. No sería una mala noticia para las personas profesionales más cualificadas del sector, porque no sólo permitirá la continuidad ocupacional pese a la crisis fotovoltaica, sino que incluso puede suponer un alza de los salarios «Al requerir profesionales del sector energético con competencias transferibles, la alta demanda y baja oferta están empezando a incrementar e inflacionar un poco las propuestas salariales» (Ana Campos, El Mundo, 18 de septiembre).
Veremos en qué queda todo esto. La caída constatada no es solo financiera, lo es también simbólica, porque pone coto a la “euforia verde” y al “relato climático” que está en su substrato, evidenciando que el discurso de la transición verde no es ni seguro ni lineal. Pero no debería ser el relato climático el que cambie, sino sus condiciones de transición.